В подборку попадают активные МФО с понятными условиями по сумме, сроку, ПСК, ставке, требованиям к заемщику и способам погашения. Для страниц о просрочках мы дополнительно смотрим, раскрывает ли компания ограничения для клиентов с проблемной кредитной историей, есть ли информация о продлении, штрафах, реструктуризации и последствиях задержки платежа.
Размещение предложения в списке не означает одобрение заявки. МФО проверяет анкету, кредитную историю, доход, текущую долговую нагрузку и поведение заемщика по прошлым договорам. Если просрочка уже открыта, безопаснее запрашивать минимально необходимую сумму и заранее понимать, из какого дохода будет погашен новый долг.
На каких условиях могут получить займы клиенты с плохой кредитной историей
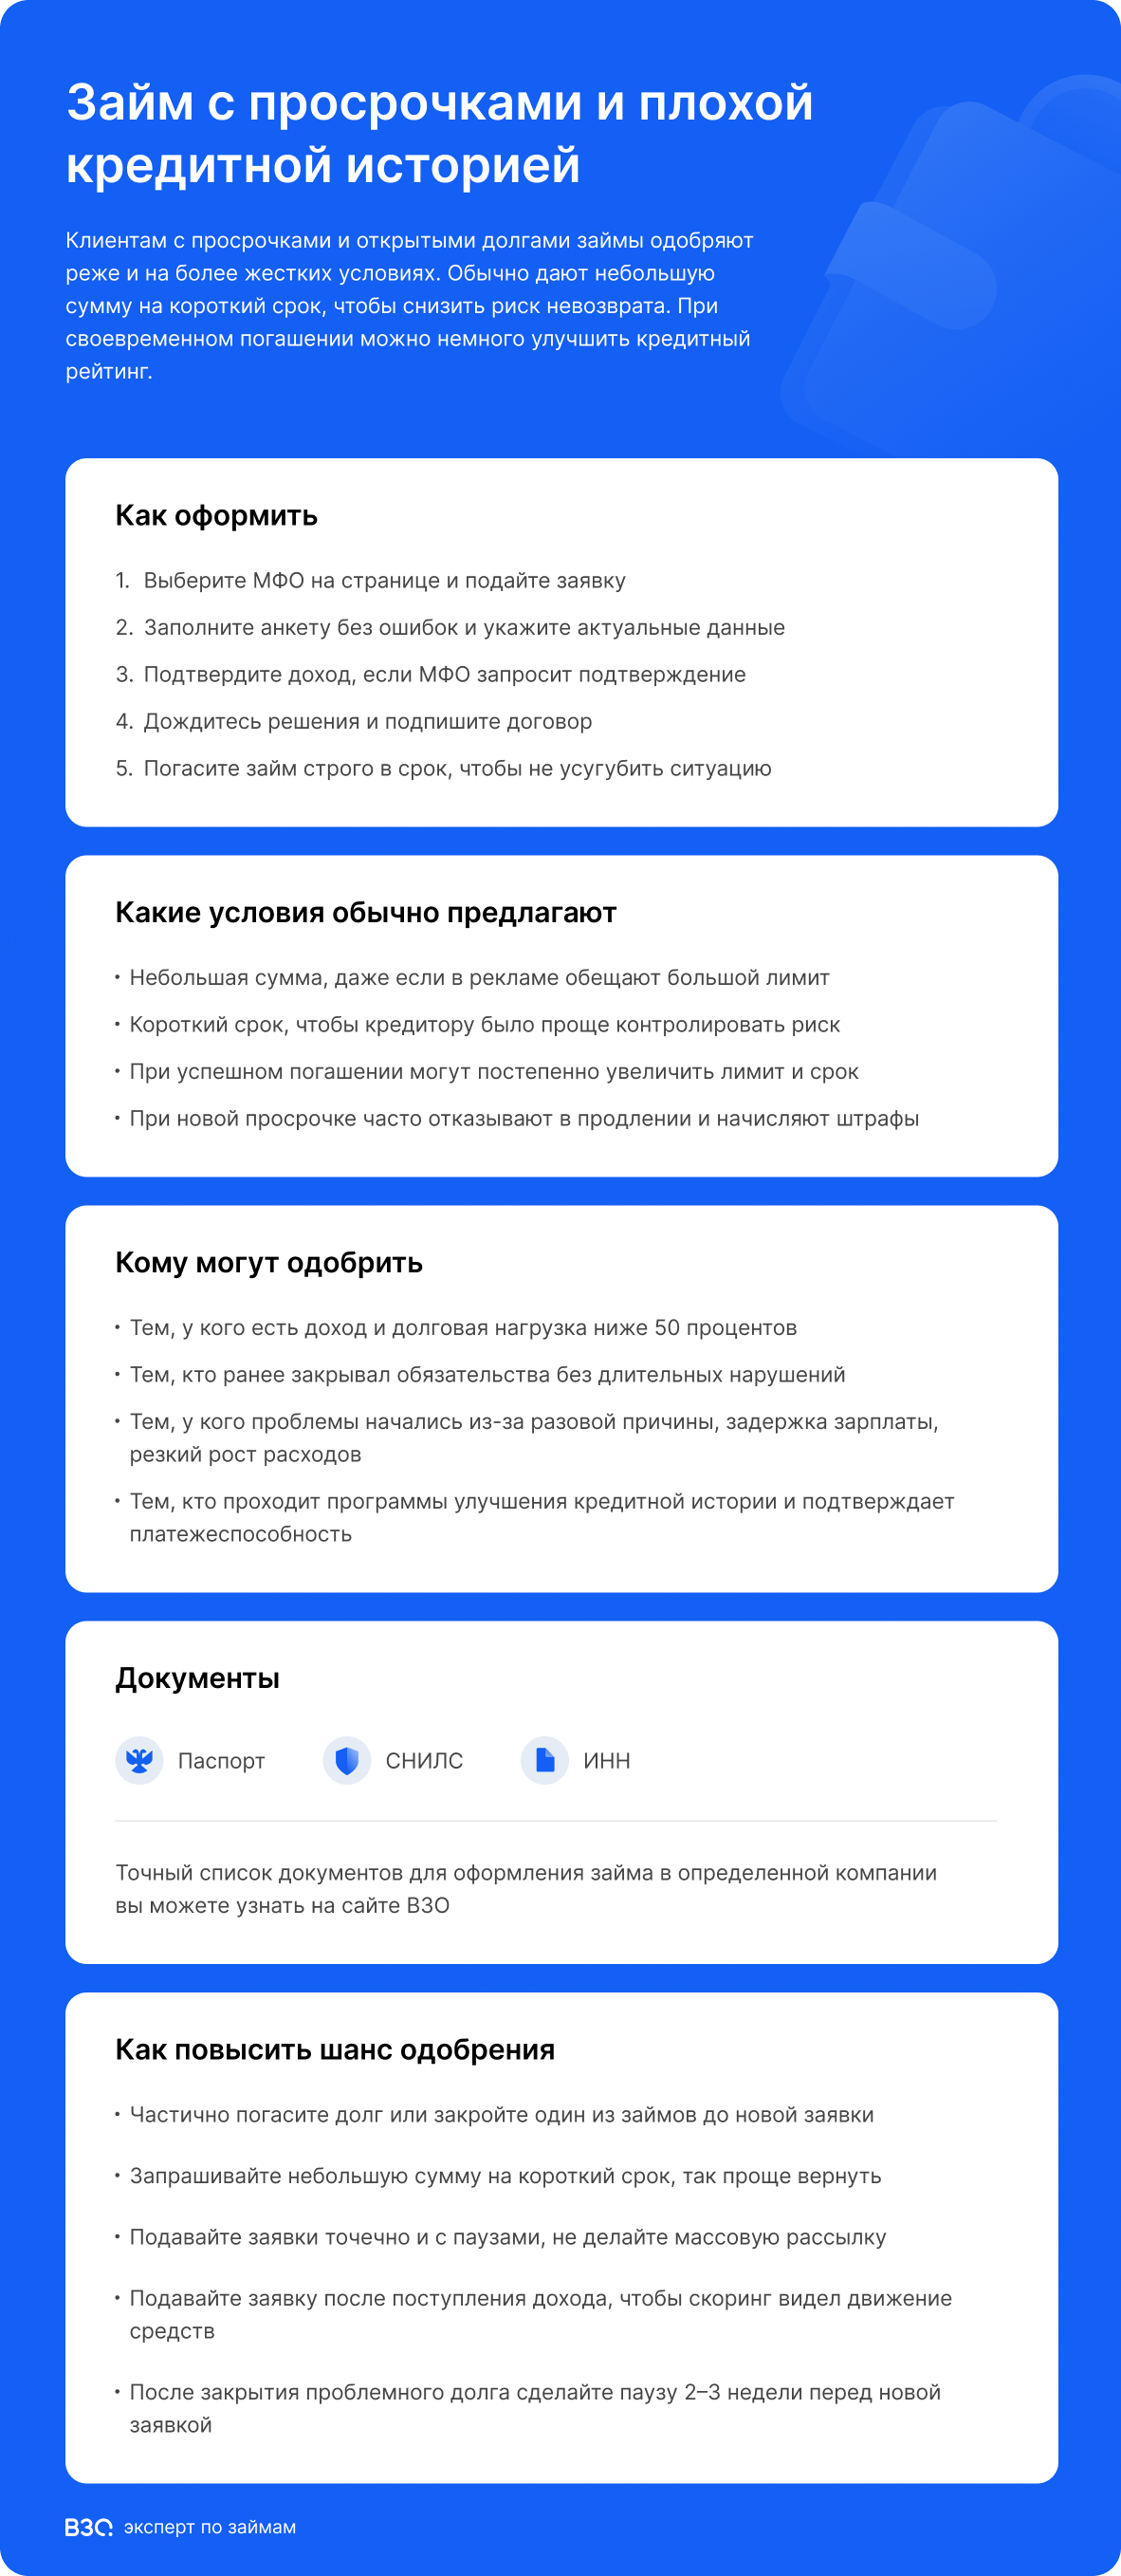
Заемщик с открытыми долгами и просрочками считается высокорискованным. При получении нового займа нет уверенности, что он вернет долг из-за тяжелого финансового положения: дохода нет, зато есть другие обязательства, которые человек не может обслуживать. Поэтому банки и МФО подстраховываются: либо не работают с такими клиентами, либо предлагают займы на более жестких условиях.
Чаще всего это означает, что им предлагают небольшие суммы. Даже если в рекламе обещают максимальный лимит всем, заемщики с просрочками получат займ минимального размера. Это неудобно для клиента: при больших долгах небольшая сумма не поможет. Но с точки зрения МФО это логично — при невозврате убыток для компании будет минимальным.
Высокорискованные займы выдают только на короткий срок — так проще контролировать ситуацию. Если заемщик успешно выплатит долг, его кредитный рейтинг улучшится, и МФО может одобрить более крупную сумму, а также увеличить срок договора.
Если же клиент не вернет долг, компания откажет в пролонгации и начислит штрафы и пеню за каждый день просрочки. В повторном займе, скорее всего, откажут, пока не закрыт предыдущий договор.
Кто может оформить высокорискованный займ
Даже если у клиента есть открытые долги и просрочки, он все равно может попробовать оформить займ в МФО. Да, для кредитора он высокорискованный, но не безнадежный. Выдача займов таким заемщикам ограничена макропруденциальными лимитами регулятора и рекомендуемым показателем долговой нагрузки.
Тем не менее такие клиенты могут соответствовать требованиям кредитора: иметь официальный доход, долговую нагрузку менее 50%, ранее погашенные кредиты и другие обязательства.
Кто может стать высокорискованным клиентом:
- Люди, потерявшие работу или столкнувшиеся с задержкой зарплаты
- Фрилансеры и сезонные работники
- Заемщики, попавшие в «заемную спираль»: берут новый займ, чтобы закрыть предыдущий
- Люди с резко выросшими расходами
Например, человек взял займ до зарплаты, но ее задержали, и он не смог вернуть деньги. При этом раньше он всегда аккуратно погашал обязательства, а с задержкой зарплаты столкнулся впервые. Это неприятная ситуация: она повлекла штраф и испортила кредитную историю, но есть шанс, что заемщик сможет в ближайшее время закрыть долг, как только получит зарплату.
Другой пример: у человека серьезно заболел родственник, и все деньги уходят на лечение, обследования, операции. В этой ситуации он не может вернуть прошлый долг и приходит за новым. Если раньше он аккуратно выплачивал долги и лишь сейчас столкнулся с объяснимыми трудностями, МФО может пойти навстречу и выдать новый займ. Но одобренная сумма в любом случае будет небольшой.
Важно: некоторые МФО специализируются на работе с проблемными клиентами. Они предлагают специальные программы для улучшения кредитной истории. Однако деньги получат не все заемщики, а лишь те, кто пройдет скоринг и подтвердит наличие дохода.
Каким клиентам в МФО откажут
В некоторых случаях микрофинансовые компании готовы кредитовать клиентов с просрочками, но есть заемщики, которые не смогут получить займ, пока не исправят финансовую ситуацию.
Так, МФО часто отказывают следующим категориям клиентов:
- Молодым людям младше 18 лет: у них еще нет своего дохода, а закон запрещает выдавать им кредиты и займы
- Заемщикам с длительными и крупными просрочками, в том числе тем, на кого подали в суд за неуплату: вероятность, что они вернут новый долг, стремится к нулю
- Россиянам с долговой нагрузкой выше 80%: у них уже много открытых займов и кредитов. Регулятор борется с закредитованностью и ограничивает возможности финорганизаций выдавать ссуды таким клиентам
- Клиентам, чьи действия напоминают мошеннические: они используют подозрительные устройства, заполняют анкету с ошибками, часто меняют документы и банковские карты
- Заемщикам без подтвержденного дохода: кредитору важно понимать, что у человека будут деньги вернуть долг. Если у клиента уже есть просрочки, МФО попросит подтвердить источник дохода официальной справкой
- Людям, которые недавно получили много отказов от МФО. Для новой компании это тревожный сигнал: либо финансовое положение клиента совсем плохое, либо его подозревают в мошенничестве
- Банкротам, в кредитной истории которых есть записи о принудительном взыскании
Микрофинансовые компании относятся к проблемной кредитной истории лояльнее, чем банки, но им также важно убедиться, что клиент воспринимает займ всерьез, а не как «подарок», который потом можно списать через процедуру банкротства.
Если кредитор оценивает вероятность невозврата как высокую, он предпочтет отказать в займе, особенно в текущей экономической ситуации, когда объем проблемных обязательств неуклонно растет.
Так, МФО почти наверняка откажут заемщику, который оформил несколько микрозаймов, но не закрыл их; просрочка по долгам длится больше месяца; при этом он продолжает запрашивать новые займы в других компаниях, отправляя по несколько заявок сразу.
Чем рискуют заемщики
Клиенты с открытыми кредитами и займами и просрочками уже находятся в зоне риска. С каждым новым займом их положение ухудшается: долг растет, и обслуживать его все труднее. Особенно если доходы при этом не увеличиваются, а сокращаются.
При этом новые займы такие клиенты часто берут не на срочные покупки или оплату, а на погашение старых долгов. Это помогает немного облегчить положение, но по факту человек меняет один долг на другой — и, скорее всего, на худших условиях: сумма меньше, срок короче.
Еще одно последствие плохой кредитной истории — компании не позволяют высокорискованному заемщику оформить льготный или акционный займ со скидкой, а также часто отказывают в пролонгации договора. В итоге при любой задержке долг резко вырастает за счет штрафов.
Все отказы, задержки и прочие события попадают в кредитную историю — и с каждым новым проблемным займом кредитный рейтинг заемщика падает. Это означает, что получить помощь от легально работающих финорганизаций будет сложнее.
Вместе с долгами растет и психологическое давление на должника. Ему постоянно звонят из МФО или коллекторских агентств, напоминают об оплате, могут угрожать судом. Стресс усугубляет состояние и иногда провоцирует проблемы со здоровьем.
Важно: в такой ситуации не всегда виноват заемщик. Бывает, что деньги нужно срочно на лечение: когда на кону жизнь, решения принимаются быстро. Однако долг при этом может быстро вырасти, а доходы — сократиться. В итоге человек вынужден снова и снова обращаться в МФО за займами, чтобы закрывать проблемные договоры.
Как повысить шанс на одобрение
Клиентам с плохой кредитной историей важно показать кредитору положительную динамику: да, проблемы есть, но человек не «убегает» от них, а берет ответственность и принимает рациональные решения, меняет поведение. В частности, кредитор часто оценивает не всю историю клиента, а последние записи в досье, поэтому важно показать, как идет работа с долгами.
Чтобы улучшить свое финансовое положение, должник может:
- Частично погасить долг или закрыть один из займов перед новым обращением в МФО
- Исправно выплачивать последние займы некоторое время, не допуская просрочек: долг еще есть, но он обслуживается
- Не делать массовую рассылку заявок по МФО, а подавать их точечно и с паузами. Отправлять новый запрос только после решения по предыдущему
- Запросить небольшую сумму на короткий срок: такой займ легче вернуть, а в кредитном досье появится положительная запись
- Отправить заявку на займ после получения дохода: скоринговая система увидит поступления и сочтет, что заемщик сможет вернуть долг
Кроме того, важно внимательно заполнять анкету, не допуская ошибок и неточностей — для МФО это возможный признак мошенничества. Также подозрительно выглядит частая смена номера телефона и банковской карты.
Если у клиента был просроченный долг, но он смог его закрыть, лучше выждать время перед обращением за новым займом. Если запросить деньги в тот же день, есть риск получить отказ, несмотря на закрытый проблемный долг. Мы рекомендуем выждать 2–3 недели между закрытием одного договора и оформлением нового.
Как подобрать займ для высокорискованных клиентов
Клиентам с просрочками и плохой кредитной историей важно действовать не хаотично, а обращаться в конкретные МФО, где есть шансы получить займ. Каждый новый отказ ухудшает ситуацию для скоринга. Поэтому следует идти в компании, которые специализируются на работе с высокорискованными заемщиками, и показать им, что ситуация с долгами пусть и тяжелая, но управляемая. Иными словами, у человека есть ресурсы обслуживать долги.
В первую очередь можно обратиться не в онлайн-сервисы, которые выдают массовые займы, а в компании, где заявки проверяют вручную. Менеджер сможет оценить больше параметров, тогда как автоматический скоринг часто «видит» прежде всего просрочки и отказывает.
По нашим наблюдениям, высокорискованные клиенты чаще получают одобрение в компаниях, работающих с повторными клиентами, у которых уже есть опыт получения и обслуживания микрозаймов. Сумма, скорее всего, будет небольшой, но если заемщик выплатит долг в срок, МФО начнет постепенно увеличивать лимиты.
Пользователи с несколькими открытыми займами отмечают, что при обращении в онлайн-сервисы часто получают отказы — причем ответ приходит за считанные секунды. Зато если заявку проверяет менеджер, то пусть решение и занимает больше времени, но появляется шанс на одобрение.
Другие опытные заемщики рекомендуют сразу идти в компании, которые обещают восстановление кредитной истории. Они изначально ориентированы на работу с клиентами с плохим кредитным досье и просроченными долгами, а значит, у них есть подходящие предложения. Часто за такими займами лучше обращаться в организации с офисами — туда можно прийти лично и пообщаться с менеджером напрямую.
Как мы составляем рейтинги
Наши основные источники:
- Сайты МФО
- Официальные документы: лицензия Центробанка, свидетельства СРО, правила выдачи займов, устав и так далее
- Отзывы клиентов на нашем сайте и тематических форумах
Кроме того, мы общаемся с представителями разных микрофинансовых компаний и оформляем тестовые займы онлайн и офлайн. Наша задача — проверить, как работает скоринг, удобно ли запросить, получить и вернуть займ, все ли работает на сайте и в приложении компании. Мы не продвигаем конкретные компании — мы проверяем всех; в рейтинг должны попасть только надежные и легально работающие организации.
Если Центробанк отзывает лицензию у какой-то МФК, мы сразу же убираем ее из рейтинга.
Почему в каталог ВЗО попадают не все МФО
Нам важно предложить пользователям максимальный выбор компаний, но при этом мы должны быть уверены, что они работают без нарушений законодательства и с ними безопасно сотрудничать.
Поэтому мы внимательно изучаем сайты старых и новых организаций. Если там опубликованы неактуальные документы, мы связываемся с компанией, задаем вопросы, уточняем информацию. Если что-то вызывает вопросы или настораживает, организация в наш каталог не попадет. Как только Банк России отзывает лицензию на микрофинансовую деятельность, мы исключаем организацию из списка.
Другой стоп-сигнал — повышенная ставка по микрозаймам. Если компания выдает деньги под 1% в день, это вызывает вопросы, ведь закон ограничивает ставку в МФО до 0,8% в день. Такие компании также не могут попасть в наш рейтинг.
Методология рейтинга
При составлении рейтинга команда ВЗО использует систему критериев К5М. Она учитывает 5 основных параметров: безопасность и надежность, условия по финансовым продуктам, требования к заемщикам, удобство и качество сервиса. В зависимости от специфики рейтинга мы придаем больший вес отдельным критериям.
В случае с займами для высокорискованных клиентов мы учитываем условия по займам и требования к заемщикам. Займы должны быть доступными для людей с несколькими открытыми договорами и просрочками, а условия — подходящими, чтобы исправить кредитную историю и начать решать финансовые проблемы. Принцип оценки простой: чем меньше ограничений для заемщика, тем выше балл компании.
При этом такие займы часто лучше оформлять не онлайн, а в офисах компаний, чтобы решение зависело не только от скоринга, но и от человеческого фактора. Это не самый удобный вариант, но для высокорискованных клиентов иногда это одно из ключевых условий получить одобрение.
Вопрос — ответ
В каких случаях МФО одобрят запрос клиентам с плохой кредитной историей?
Для кредитора важна не столько сама просрочка, сколько ее давность. Обычно МФО спокойно относится к наличию других долгов, но важно, чтобы заемщик продолжал их обслуживать. Клиенту важно показать, что он ответственно относится к долгам, даже когда ситуация выходит из-под контроля. Учтите: доказать это автоматическим онлайн-сервисам намного сложнее, чем сотруднику в офисе МФО.
Могут ли МФО отклонить заявку даже при небольшой просрочке?
Да, могут, потому что МФО оценивает не только долги, но и поведение клиента. Так, могут отказать, если заподозрят мошенничество. Это нередко происходит, когда человек одновременно отправляет много заявок в разные МФО или демонстрирует признаки финансового стресса. Для скоринга это сигнал, что клиент ведет себя непредсказуемо.
Какая реальная стоимость займа для клиента с плохой кредитной историей?
Полная стоимость кредита для высокорискованного заемщика будет такой же, как и для любого другого. Многие МФО используют максимальную ставку — 0,8% в день: выше запрещает Центробанк. Но важно, что клиентам с хорошей кредитной историей доступны «бесплатные» займы в новых МФО, а для проблемных заемщиков такой продукт, скорее всего, будет недоступен.
Что будет, если взять новый займ и вновь уйти в просрочку?
В этом случае МФО откажет в новом займе: многие компании выдают деньги при условии, что у заемщика нет долгов перед этим кредитором. Кредитный рейтинг снизится еще сильнее. Но если клиент изначально обратился в компанию, которая работает с высокорискованными заемщиками, там могут быть специальные условия пролонгации или реструктуризации. Возможно, предложат вариант кредитных каникул — если заемщик подходит под условия.
Могут ли клиенты с просрочками оформить выгодные займы?
Для заемщиков с долгами почти не бывает «выгодных» займов: каждый новый договор увеличивает кредитную нагрузку и общий долг. Нужно быть очень осторожным: брать займ под конкретную задачу и следить за графиком платежей, чтобы не допустить просрочки и штрафов. Рекомендуем оценить, насколько вообще целесообразно увеличивать долг и есть ли другие варианты решения проблемы. Даже небольшие займы на короткие сроки в любом случае будут дорогими.
В подборку от ВЗО вошли все МФО, которые обещают займы с просрочками?
Нет. Команда очень внимательно относится к рейтингам для высокорискованных клиентов: любая ошибка ухудшит и без того сложное финансовое положение заемщика. Поэтому мы смотрим не на маркетинговые обещания «без проверок», а на реальные условия по займам и требования к клиентам. В том числе оцениваем дополнительные риски. Если компания вызывает подозрения (например, известно о скрытых платежах), мы не добавляем ее в рейтинг.
Инфографика